O imposto fácil — porque o salário não tem advogado fiscal
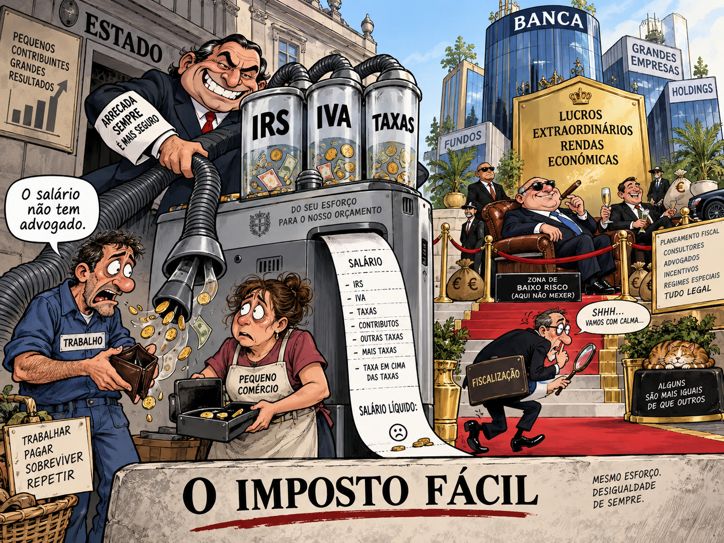
O imposto fácil
Porque o salário não tem advogado fiscal — e o caminho de menor resistência tributária raramente passa pelos mais poderosos.
Há uma forma muito simples de descobrir onde um Estado se sente verdadeiramente corajoso.
Não é observar os discursos.
Não é contar quantas vezes um ministro pronuncia palavras como justiça fiscal, coesão social ou combate às desigualdades.
É olhar para quem paga.
E, sobretudo, para quem é mais fácil obrigar a pagar.
Em Portugal, a resposta aparece todos os meses, discretamente, no recibo de vencimento.
Antes de o trabalhador receber o salário, o Estado já lá esteve.
IRS.
Segurança Social.
Depois o dinheiro entra na conta.
E o Estado volta a aparecer.
IVA.
ISP.
IMI.
Imposto do selo.
Taxas.
Contribuições.
Mais taxas.
O sistema fiscal português possui uma qualidade administrativa extraordinária:
sabe exactamente onde encontrar quem não consegue fugir.
O contribuinte perfeito
Para um Estado fiscal, existe um cidadão quase ideal.
Tem salário.
Recebe através de banco.
A entidade patronal comunica tudo.
A retenção é automática.
Não possui estruturas societárias internacionais.
Não transfere propriedade intelectual para outra jurisdição.
Não possui equipas de consultores fiscais.
Não pode mudar o local onde recebeu o vencimento.
Não consegue declarar que o salário afinal nasceu no Luxemburgo.
É maravilhoso.
A cobrança é simples.
Barata.
Previsível.
E eficiente.
O trabalhador por conta de outrem é provavelmente um dos activos fiscais mais seguros que o Estado possui.
Paga antes de discutir.
Na realidade, frequentemente paga antes mesmo de receber.
Depois existem os contribuintes complicados
Grandes grupos económicos.
Bancos.
Multinacionais.
Sectores concentrados.
Empresas com capacidade jurídica e financeira sofisticada.
Aqui tudo se torna subitamente mais delicado.
É necessário avaliar competitividade.
Investimento.
Mercados.
Mobilidade do capital.
Estabilidade financeira.
Segurança jurídica.
Risco de deslocalização.
Impacto no crescimento.
Naturalmente, todas estas preocupações são legítimas.
O problema começa quando o rigor técnico aparece quase sempre diante dos grandes e a simplicidade fiscal aparece quase sempre diante dos pequenos.
Ao trabalhador dizemos:
pague.
Ao grande grupo perguntamos:
qual seria o impacto de o fazer pagar?
A extraordinária prudência fiscal
Quando alguém sugere tributar lucros extraordinários de sectores altamente rentáveis, surge imediatamente um exército de preocupações.
"Pode afastar investimento."
"Pode reduzir competitividade."
"Pode ser repercutido no consumidor."
"Pode criar instabilidade."
"Pode ser juridicamente complexo."
Tudo verdade.
Ou potencialmente verdade.
Mas é curioso como raramente ouvimos prudência semelhante quando se aumenta uma taxa que afecta milhões de consumidores.
Ninguém diz:
"Temos de ter cuidado para não afastar o trabalhador português do supermercado."
Talvez porque sabemos que ele continuará lá.
Precisa de comer.
Lucro não é pecado
Também convém evitar a caricatura inversa.
Uma empresa deve ter lucro.
Sem lucro não existe investimento.
Sem investimento não existe crescimento.
Sem crescimento não existe emprego sustentável.
Quem arrisca capital tem direito a remuneração.
Uma economia que demonize o lucro torna-se rapidamente uma economia sem empresas.
Portanto o problema não é:
empresas ganham dinheiro.
O problema começa quando determinados sectores conseguem obter rendimentos extraordinários devido a circunstâncias que pouco têm que ver com aumento equivalente da produtividade ou do risco empresarial.
Choques energéticos.
Subidas abruptas de taxas de juro.
Posições dominantes.
Mercados altamente concentrados.
Rendas regulatórias.
Escassez artificial.
Barreiras à entrada.
A isso os economistas chamam frequentemente:
rendas económicas.
E rendas económicas são uma coisa muito diferente de lucro empresarial normal.
O FMI distingue precisamente o retorno normal do capital da renda económica — o retorno que excede o custo de oportunidade ajustado ao risco — e discute impostos sobre lucros excessivos desenhados para incidir sobre essa componente.[10]
A diferença que a política evita explicar
Imagine uma empresa inovadora.
Investe milhões.
Contrata engenheiros.
Desenvolve tecnologia.
Falha várias vezes.
Finalmente cria um produto extraordinário.
Vende.
Ganha muito dinheiro.
Excelente.
Agora imagine uma empresa que obtém lucros excepcionais essencialmente porque uma alteração externa do mercado aumentou enormemente as suas margens.
As duas empresas possuem lucro.
Mas a origem económica desse lucro não é a mesma.
Uma política fiscal inteligente deveria conseguir distinguir ambas.
A política preguiçosa prefere duas alternativas igualmente toscas:
taxar tudo
ou
não tocar em nada.
Outros países já começaram a fazer a pergunta
Nos últimos anos, vários países começaram a introduzir contribuições adicionais sobre bancos, energia e outros sectores quando consideram que existem lucros extraordinários.
Não porque tenham descoberto subitamente o socialismo.
Mas porque enfrentam uma equação bastante simples.
A despesa pública aumentou.
A dívida é elevada.
A população envelhece.
As necessidades sociais crescem.
E aumentar permanentemente impostos sobre trabalho e consumo começa a atingir limites económicos e políticos.
Então surge uma pergunta inevitável:
onde existe capacidade contributiva ainda pouco utilizada?
É uma pergunta que Portugal deveria fazer com muito mais coragem.
A OCDE assinala que, em 2025, aumentou o número de países que introduziu ou reforçou impostos sobre bancos e outras instituições financeiras, frequentemente incidindo sobre lucros excessivos; foram também usados tributos semelhantes noutros sectores considerados altamente lucrativos.[1][2]
Portugal também tentou
Seria injusto dizer que nada foi feito.
Portugal possui há anos contribuições específicas sobre o sector bancário.
Criou também mecanismos adicionais de solidariedade.
Alguns foram posteriormente contestados judicialmente e tiveram problemas constitucionais.
Esse ponto é importante.
Justiça fiscal não permite improvisação.
Um imposto mal desenhado continua a ser um mau imposto, mesmo quando é politicamente popular.
Tem de respeitar:
igualdade.
capacidade contributiva.
proporcionalidade.
segurança jurídica.
Constituição.
A solução não é criar impostos por impulso.
É criar bons impostos.
Em 2025, o Tribunal Constitucional julgou inconstitucionais normas do Adicional de Solidariedade sobre o Sector Bancário por violação da igualdade tributária e da capacidade contributiva.[12]
FISCALIDADE, TRABALHO E LUCROS EXTRAORDINÁRIOS — DADOS ESSENCIAIS
- A OCDE afirma que Portugal mantém um sistema fiscal complexo, fragmentado e fortemente dependente de impostos sobre trabalho e consumo.[5]
- As receitas fiscais portuguesas, incluindo contribuições sociais, atingiram 35,7% do PIB em 2024, ligeiramente acima da média OCDE, segundo o Economic Survey: Portugal 2026.[5]
- A OCDE refere que mais de 500 benefícios fiscais foram identificados em Portugal e que a despesa fiscal estimada chegou a 7,2% do PIB em 2024, limitando eficiência e equidade.[5]
- O relatório Tax Policy Reforms 2026 regista uma tendência internacional de maior tributação de bancos e instituições financeiras, muitas vezes através de sobretaxas ou impostos sobre lucros excessivos.[1]
- Entre os exemplos recentes estão a Polónia, que elevou temporariamente o IRC dos bancos, e aumentos específicos sobre banca ou seguros na Bélgica e em Itália.[2][3]
- O FMI salienta que um imposto sobre lucros excessivos pode, se bem desenhado, incidir sobre renda económica acima do retorno normal ajustado ao risco, mas alerta para deslocalização de lucros e necessidade de coordenação internacional.[10]
- A EBA continuava, em Junho de 2026, a descrever a rentabilidade da banca da UE/EEE como resiliente, com retorno sobre capitais próprios próximo ou acima de 10% em várias métricas do sector.[11]
O problema português é mais profundo
A questão não é simplesmente:
"porque não taxamos mais os bancos?"
Essa pergunta é demasiado pequena.
A verdadeira pergunta é:
porque continua Portugal tão dependente de impostos sobre trabalho e consumo?
Porque são fáceis de cobrar?
Porque o sistema administrativo foi construído assim?
Porque é politicamente menos arriscado distribuir pequenos custos por milhões de pessoas?
Porque rendas económicas são mais difíceis de identificar?
Porque grupos economicamente poderosos possuem maior capacidade de intervenção pública?
Provavelmente existe um pouco de tudo.
Mas o resultado interessa mais do que a intenção.
E o resultado é conhecido por qualquer português que receba salário.
A OCDE descreve o sistema fiscal português como complexo, fragmentado e fortemente dependente de impostos sobre trabalho e consumo, salientando simultaneamente que benefícios e isenções reduzem equidade e eficiência.[4][5]
O imposto invisível
Existe ainda uma extraordinária vantagem política em tributar milhões de pessoas através de pequenas parcelas.
Um grande imposto extraordinário de 500 milhões sobre determinado sector produz manchetes.
Um pequeno aumento distribuído por cinco milhões de contribuintes quase desaparece.
Dois euros aqui.
Cinco ali.
Mais uns cêntimos no combustível.
Um aumento numa taxa.
Outra contribuição.
O cidadão sente o peso.
Mas raramente consegue identificar exactamente onde nasceu.
É engenharia fiscal por dispersão.
A diferença entre poder económico e número de eleitores
Há aqui um paradoxo democrático interessante.
Milhões de trabalhadores possuem enorme poder eleitoral.
Mas enquanto contribuintes encontram-se dispersos.
Grandes sectores económicos possuem muito menos votos.
Mas possuem concentração.
Organização.
Associações.
Advogados.
Economistas.
Consultores.
Gabinetes de comunicação.
Acesso institucional.
Capacidade de produzir estudos.
Capacidade de explicar ao Governo por que motivo determinada medida seria desastrosa.
O trabalhador possui:
um recibo de vencimento.
E talvez Facebook.
A assimetria é evidente.
Não precisamos de inventar conspirações para perceber o efeito.
Lobbying não precisa de uma sala escura
Existe uma ideia infantil de influência política.
Imaginamos alguém a entregar discretamente um envelope a um ministro.
A realidade moderna é muito mais sofisticada.
Influência pode ser perfeitamente legal.
Um estudo.
Uma reunião.
Uma associação empresarial.
Uma conferência.
Uma posição técnica.
Uma consulta pública.
Um parecer jurídico.
Uma previsão sobre emprego.
Um relatório sobre investimento.
Tudo legítimo.
Mas quem possui recursos consegue produzir muito mais destas coisas.
Por isso, poder económico transforma-se naturalmente em capacidade de intervenção política.
Não significa que o Governo obedeça.
Significa que determinados interesses chegam à mesa com muito mais instrumentos.
O salário não tem advogado fiscal
Talvez seja essa a melhor síntese.
Uma grande empresa consegue planear fiscalidade.
O trabalhador consegue preencher o IRS.
Uma multinacional consegue reorganizar activos.
O trabalhador consegue pedir factura com NIF.
Uma empresa consegue discutir a localização de investimentos.
O trabalhador consegue discutir com a Autoridade Tributária.
Se tiver tempo.
A diferença é quase cómica.
Por isso existe uma base tributável particularmente apreciada pelos Estados modernos:
Tributamos produção e depois lamentamos produtividade
Portugal possui ainda outro paradoxo.
Queremos aumentar produtividade.
Queremos atrair talento.
Queremos salários elevados.
Queremos engenheiros.
Queremos investigadores.
Queremos empresas tecnológicas.
Queremos empreendedores.
Mas continuamos a colocar uma parcela significativa da carga fiscal precisamente:
no trabalho,
nos salários,
no consumo produzido por esses salários.
Depois organizamos conferências sobre:
como aumentar a produtividade portuguesa.
Talvez devêssemos experimentar não castigar tanto quem a produz.
A OCDE nota que Portugal tem margem para reduzir a carga fiscal sobre trabalhadores de rendimentos baixos e médios através de uma base tributária mais ampla e de menor dependência do trabalho, enquanto a Comissão Europeia mostra que, no conjunto da UE, o trabalho continua a representar a maior parcela das receitas fiscais.[5][8]
A PME também paga a factura
E é importante não cair na tentação fácil de colocar todas as empresas no mesmo saco.
A pequena empresa portuguesa não é uma multinacional.
Muitas PME vivem com margens reduzidas.
Possuem pouco capital.
Pouca capacidade financeira.
Pouca escala.
Pouca margem para erro.
E quase nenhuma engenharia fiscal sofisticada.
Aumentar indiscriminadamente IRC ou contribuições empresariais pode destruir precisamente quem queremos proteger.
Por isso uma reforma fiscal séria deveria distinguir:
lucro produtivo
de
renda económica extraordinária.
São conceitos diferentes.
O Estado deveria premiar quem cria
Imagine-se um sistema com prioridades ligeiramente diferentes.
Menos carga sobre salários médios.
Menos penalização fiscal sobre empresas que reinvestem.
Incentivos claros à capitalização.
Fiscalidade estável.
Menos benefícios negociados caso a caso.
Menos excepções.
Menos regimes especiais.
E maior capacidade para tributar rendimentos extraordinários que resultem de rendas económicas claramente identificadas.
Isso seria provavelmente mais favorável à economia produtiva do que simplesmente aumentar impostos sobre tudo.
Mas isso exige competência
E aqui encontramos novamente um problema português.
É muito mais fácil cobrar IVA.
É muito mais fácil fazer retenção na fonte.
É muito mais fácil aumentar uma taxa.
Identificar rendas económicas exige:
dados.
economistas.
juristas.
modelos.
regulação competente.
conhecimento sectorial.
análise concorrencial.
capacidade fiscal.
Uma máquina administrativa sofisticada.
Cobrar ao trabalhador exige:
software.
O imposto extraordinário também pode ser péssimo
Convém repetir.
A palavra "extraordinário" não transforma automaticamente um imposto numa boa ideia.
Pode haver efeitos perversos.
Bancos podem repercutir custos.
Empresas podem reduzir investimento.
Capital pode deslocar-se.
Um imposto temporário pode tornar-se permanente.
Governos podem definir arbitrariamente aquilo que é "lucro excessivo".
Tudo isto deve ser analisado.
Mas a possibilidade de erro não pode tornar-se desculpa permanente para não discutir o problema.
Também existem efeitos perversos em tributar excessivamente trabalho.
Só que esses já nos habituámos a aceitar.
A literatura do FMI sobre impostos sobre lucros excessivos sublinha precisamente que o desenho é decisivo: o objectivo económico é atingir a renda e evitar penalizar o retorno normal do capital, num contexto em que deslocalização de lucros e concorrência fiscal continuam a ser riscos.[10]
Coragem fiscal selectiva
Talvez seja essa a expressão.
O Estado português mostra frequentemente enorme coragem quando a cobrança é automática.
E extraordinária prudência quando o contribuinte possui poder de negociação.
Não significa necessariamente protecção deliberada dos poderosos.
Significa que o sistema fiscal tende naturalmente a escolher o caminho de menor resistência.
E o caminho de menor resistência raramente passa pelos mais poderosos.
Depois aparece a justiça social
Finalmente chega o momento politicamente magnífico.
Depois de tributar salários e consumo durante todo o ano, o Estado descobre que alguns cidadãos não conseguem viver adequadamente.
Então cria:
apoios.
cheques.
subsídios.
complementos.
bónus.
E anuncia-os numa conferência de imprensa.
O sistema produz vulnerabilidade com uma mão.
E fotografa-se a combatê-la com a outra.
O círculo perfeito
O trabalhador paga impostos elevados.
O rendimento disponível diminui.
O custo de vida aumenta.
O Estado cria apoio.
O cidadão recebe apoio.
O Governo anuncia que ajudou o cidadão.
É quase uma máquina de movimento perpétuo político.
Excepto numa coisa.
Os pequenos são fiscalmente obedientes
Há ainda um elemento quase antropológico.
A maior parte dos portugueses paga.
Pode reclamar.
Pode insultar o Governo ao jantar.
Pode escrever no Facebook.
Mas paga.
O sistema funciona precisamente porque existe elevada conformidade de milhões de cidadãos.
Isso deveria produzir uma obrigação moral do Estado:
usar essa confiança com enorme cuidado.
Não transformar facilidade de cobrança em preferência fiscal.
Justiça fiscal não é vingança
Também não devemos cair numa política de ressentimento.
Tributar riqueza não significa punir riqueza.
Tributar lucros extraordinários não significa odiar empresas.
Cobrar mais a quem possui maior capacidade contributiva não significa atacar o sucesso.
Uma sociedade precisa de pessoas e empresas bem sucedidas.
A questão é diferente:
como financiar o Estado causando o menor dano económico possível e distribuindo o esforço de forma razoavelmente justa?
Essa é uma questão económica.
Não uma guerra moral.
Talvez devêssemos inverter a lógica
Em vez de perguntar sempre:
"quanto mais podemos cobrar?"
poderíamos perguntar:
"onde estamos a cobrar de forma economicamente estúpida?"
Talvez descobríssemos impostos que penalizam trabalho.
Investimento.
Capitalização empresarial.
Mobilidade social.
Inovação.
Depois poderíamos transferir gradualmente alguma carga para:
consumo ambientalmente nocivo,
património improdutivo,
rendas económicas,
monopólios,
externalidades,
lucros extraordinários claramente definidos.
Não seria simples.
Mas política séria raramente é.
A palavra que falta é equilíbrio
Não precisamos de um Estado que persiga empresas.
Nem de um Estado capturado por elas.
Precisamos de um Estado suficientemente competente para distinguir:
empresa de renda.
lucro de privilégio.
investimento de extracção.
risco empresarial de ganho extraordinário.
E suficientemente independente para tributar cada coisa de acordo com aquilo que realmente é.
O poderoso também deve ser contribuinte
Numa democracia existe uma regra que deveria ser banal.
Quanto maior o poder económico, maior deve ser a transparência sobre a relação desse poder com o Estado.
Não porque riqueza seja suspeita.
Mas porque poder merece escrutínio.
Tal como poder político.
Uma democracia que fiscaliza apenas políticos e ignora concentração económica vê apenas metade do problema.
E voltamos ao pensionista
Há poucos dias discutíamos os bónus extraordinários pagos aos pensionistas.
O Estado anuncia 100 ou 200 euros.
Fotografias.
Discursos.
"Apoiámos."
Agora observamos outro lado da equação.
Quando chega o momento de procurar receitas adicionais em sectores altamente rentáveis, o debate torna-se imediatamente muito mais sofisticado.
Prudente.
Cuidadoso.
Complexo.
E talvez tenha mesmo de ser.
Mas a ironia permanece.
Para encontrar 200 euros no orçamento de um pensionista fazemos contas até aos cêntimos.
Para discutir centenas de milhões de lucros extraordinários precisamos primeiro de garantir que ninguém fica incomodado.
O Estado valente com os pequenos
Talvez seja injusto.
Talvez seja exagero.
A sátira serve precisamente para exagerar aquilo que queremos observar.
Mas existe uma sensação persistente em Portugal.
O Estado parece extraordinariamente eficiente diante de quem possui pouca capacidade de resistência.
O trabalhador.
O pequeno empresário.
O consumidor.
O pensionista.
Aí existe lei.
Prazo.
Coima.
Juros.
Penhora.
Execução.
Quando encontramos poder económico significativo, descobrimos subitamente:
negociação.
transição.
avaliação.
impacto.
competitividade.
contexto internacional.
Talvez tudo seja justificável.
Mas a diferença de linguagem diz muito.
Uma reforma fiscal adulta
Portugal não precisa simplesmente de mais impostos.
Essa talvez seja a conclusão mais importante.
Precisa de:
melhores impostos.
Menos distorções.
Menos excepções.
Menos complexidade.
Menos pressão sobre trabalho.
Mais previsibilidade.
Mais neutralidade.
Mais capacidade administrativa.
E coragem para discutir rendas económicas onde elas realmente existam.
Não devemos escolher entre crescimento e justiça fiscal.
Um bom sistema tenta conseguir ambos.
A própria OCDE recomenda a Portugal simplificação, alargamento das bases tributárias e revisão de benefícios fiscais ineficientes, precisamente para melhorar equidade e criar espaço para taxas menos distorcivas.[4][5]
O recibo de vencimento
No fim de tudo existe uma pequena folha.
O recibo de vencimento.
Talvez seja um dos documentos políticos mais importantes de uma democracia.
Ali está:
quanto produzimos.
quanto recebemos.
quanto contribuímos.
É uma relação directa entre cidadão, economia e Estado.
Devia lembrar-nos uma coisa.
Quem paga impostos não é adversário do Estado.
É quem o financia.
E talvez um dia
Talvez um dia o Estado português descubra que justiça fiscal não consiste apenas em encontrar novos impostos.
Consiste sobretudo em perguntar:
quem está a suportar o sistema?
quem possui capacidade para contribuir mais?
quem está a contribuir demasiado?
que impostos estão a destruir precisamente aquilo que queremos desenvolver?
e que rendas económicas continuamos a tratar como se fossem inevitáveis?
Nesse dia talvez façamos uma reforma fiscal.
Até lá continuaremos provavelmente a fazer aquilo em que nos tornámos bastante eficientes:
cobrar onde é fácil,
subsidiar onde dói,
e explicar depois que tudo foi feito em nome da justiça social.
Porque há contribuintes difíceis.
E há contribuintes fáceis.
E o contribuinte mais fácil de todos continua a ser aquele que não possui departamento fiscal.
Nota Editorial
Referências credíveis
- OCDE — Tax Policy Reforms 2026: OECD and Selected Partner Economies
- OCDE — Tax Policy Reforms 2026: corporate and sector-specific tax measures
- OCDE — Restoring Public Finances: Revenue Measures, 2026
- OCDE — OECD Economic Surveys: Portugal 2026
- OCDE — Strengthening fiscal policy and long-term growth: Portugal 2026
- OCDE — Taxing Wages 2026: Portugal
- Comissão Europeia — Annual Report on Taxation 2026
- Comissão Europeia — Data on Taxation Trends, update March 2026
- OCDE — Corporate Tax Statistics 2026
- FMI — Excess Profit Taxes: Historical Perspective and Contemporary Relevance
- European Banking Authority — Risk Assessment Report, June 2026
- Tribunal Constitucional — Acórdão n.º 334/2025, adicional de solidariedade sobre o sector bancário