A Banca, a Conta e a Consciência
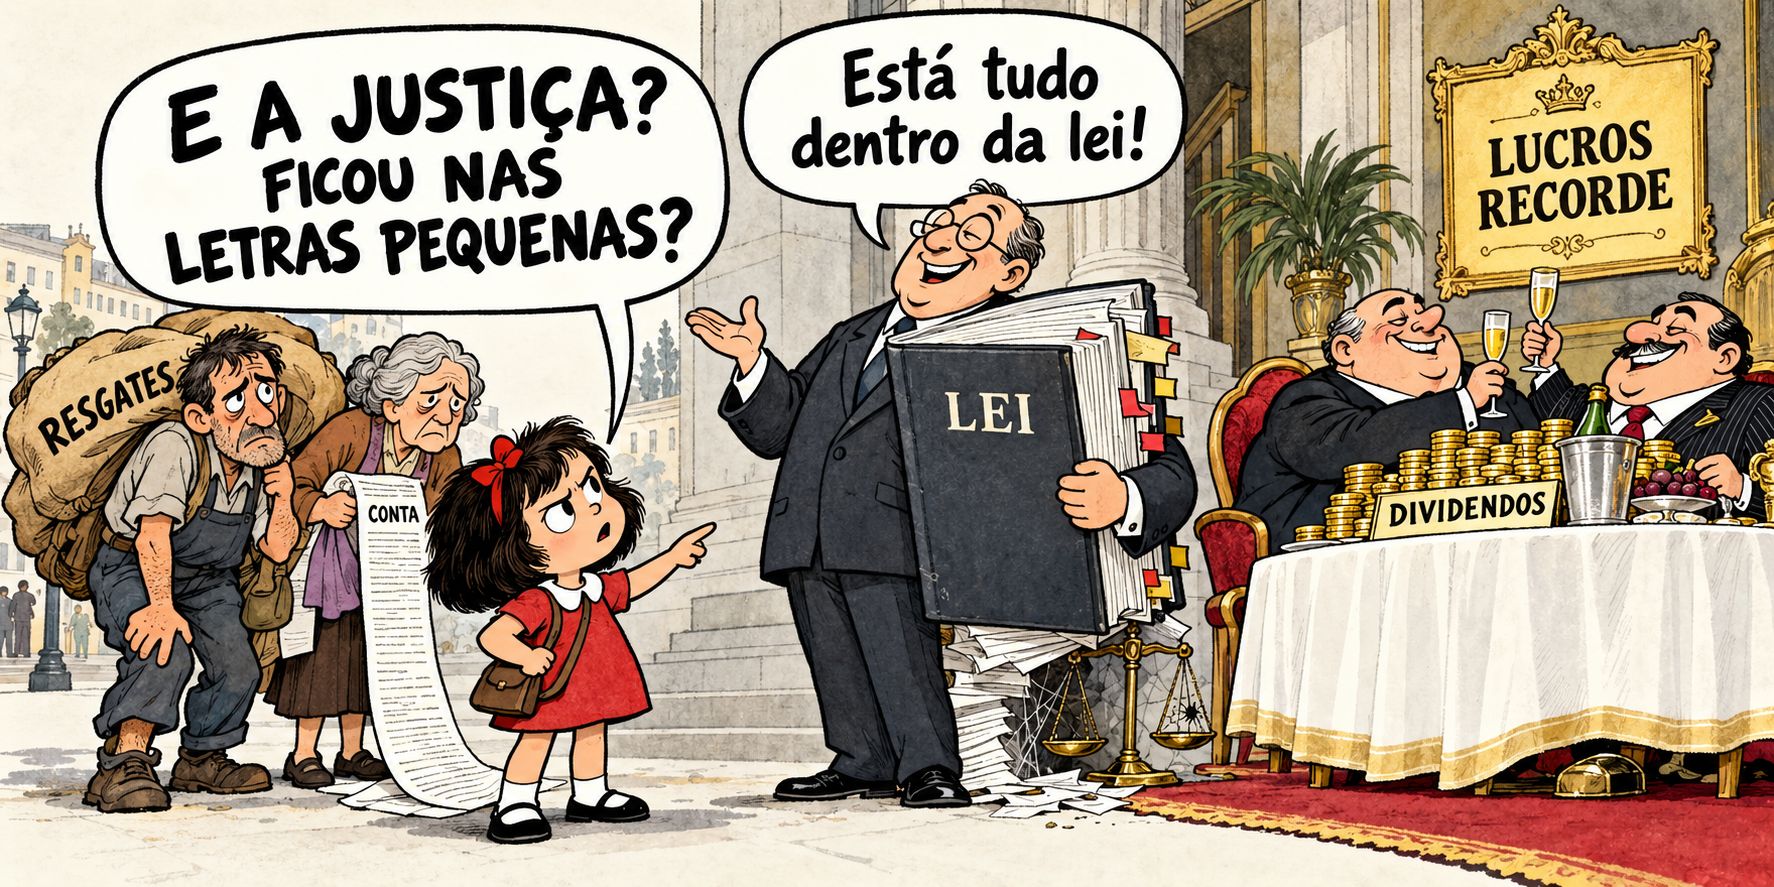
A Banca, a Conta e a Consciência
O país que suportou o risco tem o direito de exigir justiça na recuperação.
Nota de abertura:
Esta crónica defende a responsabilidade, a reciprocidade e a dignidade dos cidadãos perante o poder financeiro. A crítica assenta em dados identificados e distingue encargos públicos, activos recuperáveis, lucros, dividendos e remunerações. Os juízos éticos e as propostas de reforma são posições editoriais dos autores.
Quando um banco entra em colapso, a crise atravessa as paredes da sua sede. Chega ao balcão onde alguém guarda as poupanças de uma vida, à empresa que precisa de pagar salários, à família que depende do crédito e ao Estado chamado a impedir que o medo se transforme numa corrida aos depósitos.
É nessa hora que o dinheiro público ganha uma urgência extraordinária. Os cidadãos são convocados, através dos recursos do Estado, para sustentar a estabilidade de um sistema de que todos dependem.
Anos depois, os resultados regressam ao verde. Os dividendos crescem. Os prémios reaparecem. E quem ajudou a suportar a emergência continua a contar o dinheiro no fim do mês.
Este desencontro exige uma resposta política e moral. A estabilidade financeira deve servir a comunidade que a tornou possível. Quem é chamado a suportar o risco merece uma contrapartida justa quando chega a recuperação.
A factura que permanece
O Tribunal de Contas contabilizou um saldo desfavorável de 20.667 milhões de euros nos apoios públicos ao sector financeiro entre 2008 e 2025, descontadas as receitas consideradas no levantamento. No final desse período subsistiam activos financeiros com valor nominal de 9.563 milhões. O saldo de fluxos exige, portanto, distinguir perdas, participações e créditos recuperáveis. [1]
PRINCIPAIS ENCARGOS LÍQUIDOS — 2008–2025
| Universo bancário | Milhões de euros |
|---|---|
| BES/Novo Banco | 7.974 |
| BPN | 5.817 |
| CGD | 4.855 |
| BANIF | 2.871 |
| BPP | 230 |
Fonte: Tribunal de Contas, Parecer sobre a Conta Geral do Estado de 2025, Caixa 8. Esta selecção não constitui o total do sector.
O mesmo relatório regista saldos favoráveis ao Estado de 919 milhões no BCP e 168 milhões no BPI. A verdade obriga a reconhecer essas diferenças. [1]
Houve também recuperações posteriores: a venda do Novo Banco ao BPCE, concluída em Abril de 2026, proporcionou 1.673 milhões ao Estado e ao Fundo de Resolução. A operação foi igualmente acompanhada pela agência internacional EFE. Esse encaixe é posterior ao balanço de 2025. [2] [13]
A precisão reforça a crítica. Permite discutir o que foi recuperado, o que continua comprometido e quais as decisões que explicam o resultado. Cada euro aplicado numa intervenção representa recursos que tiveram de ser financiados e que poderiam ter outros destinos. O custo de oportunidade também pertence à memória de um país.
A lei precisa de uma consciência pública
A Constituição funda a República na dignidade da pessoa humana e compromete o Estado de direito democrático com a realização da democracia económica, social e cultural. Estes princípios dão conteúdo à exigência de justiça na gestão dos recursos públicos. [11]
Uma decisão pode respeitar as regras aplicáveis e continuar sujeita a uma crítica ética severa. A legalidade determina o que é permitido; a responsabilidade democrática exige ainda avaliar quem ganha, quem perde e se as contrapartidas servem o interesse público.
A confiança dos cidadãos enfraquece quando a solidariedade aparece com toda a sua força no momento do prejuízo e perde vigor no momento do benefício. Uma comunidade não pode ser tratada como fiadora de emergência cuja presença se torna inconveniente quando os negócios melhoram.
O dinheiro público traz consigo um dever de reciprocidade. A memória desse dever deve sobreviver à emergência que justificou a sua utilização.
Os lucros e o mérito que lhes é atribuído
Em 2025, o conjunto dos bancos em Portugal registou resultados líquidos de 6.317 milhões de euros, segundo dados do Banco de Portugal divulgados pelo ECO. Os resultados mantiveram-se elevados apesar da redução da margem financeira, beneficiando de outros proveitos, do aumento das comissões e de menores custos agregados. [4]
O crescimento dos anos anteriores teve uma componente especialmente sensível para as famílias: a subida das taxas de juro chegou mais depressa aos empréstimos do que aos depósitos. O Banco de Portugal confirma essa assimetria e indica que, em Agosto de 2026, os novos depósitos a prazo de particulares pagavam em média 1,63% em Portugal, contra 2,18% na área do euro. [3]
A imprensa internacional documentou o efeito dos juros nos resultados: em Fevereiro de 2024, a Reuters associou os lucros recorde do BCP em 2023 às taxas europeias elevadas e ao aumento da margem financeira. [12]
A competência de uma administração conta. Contam também a conjuntura monetária, a estrutura dos depósitos, o risco do crédito e as escolhas dos clientes. Na nossa leitura, atribuir todo o resultado à excelência dos gestores apaga uma parte importante da explicação.
O lucro remunera capital, permite investimento e pode reforçar a segurança dos depositantes. A ética exige que a sua origem e a sua distribuição sejam escrutinadas, sobretudo quando existe uma história de apoio público. Um sistema robusto precisa de capital suficiente para enfrentar a próxima tempestade.
A escala das recompensas
Segundo o levantamento do ECO baseado nos relatórios e contas, as administrações executivas dos cinco maiores bancos tiveram remunerações reportadas próximas de 29,7 milhões de euros em 2025, mais 10% do que no ano anterior. Os cinco presidentes executivos somaram cerca de 7,4 milhões, mais 17%. No Novo Banco, a remuneração reportada de Mark Bourke aproximou-se de 2,4 milhões. Os totais incluem componentes com diferentes calendários de atribuição e pagamento. [5]
Estas remunerações têm uma dimensão económica e outra simbólica. Para quem vive com um salário modesto, a distância entre o esforço quotidiano e a recompensa no topo torna-se uma pergunta sobre a medida do mérito e a distribuição do poder.
O próprio FMI reconheceu em 2026 que o nível de vida português continua bastante abaixo da média da União Europeia, embora a economia tenha apresentado um desempenho forte e o sistema financeiro revele resiliência. Prosperidade bancária e bem-estar social merecem ser avaliados em conjunto. [14]
Quanto aos accionistas, o BCP prevê distribuições de até 90% através de dividendos e recompras de acções; em 2026 aprovou um programa de recompra de cerca de 407,5 milhões. [6]
A CGD apresenta uma diferença essencial: o seu accionista é o Estado. O dividendo proposto de 1.250 milhões relativo aos resultados de 2025 representa uma receita pública. A avaliação deve reconhecer esse retorno e, ao mesmo tempo, discutir as remunerações, as condições oferecidas aos clientes e a missão da banca pública. [7]
Como se separa a recuperação da factura
Os direitos do Estado dependem da forma do apoio concedido e dos contratos celebrados. Um empréstimo gera uma obrigação de reembolso; uma participação dá direitos de accionista; uma garantia ou um mecanismo de absorção de perdas tem condições próprias. O encargo histórico de uma intervenção não se transforma automaticamente numa dívida exigível ao banco actual.
Existe ainda financiamento pelo próprio sector: o Fundo de Resolução recebe contribuições da banca destinadas ao cumprimento das suas obrigações. A discussão pública deve integrar estes mecanismos de recuperação. [10]
O artigo 115.º-D do regime bancário prevê limitações às remunerações quando uma instituição beneficia de apoio financeiro público extraordinário, durante o período de intervenção. Essa delimitação temporal é decisiva. [8]
No Novo Banco, o acordo de capitalização contingente terminou antecipadamente em Dezembro de 2024. O prospecto da instituição documenta a extinção da proibição contratual de distribuir dividendos. O fim dessa restrição e a recuperação integral dos recursos públicos são acontecimentos diferentes. [9]
É aqui que o escrutínio político deve ser exigente: avaliar se os instrumentos escolhidos preservaram uma participação pública adequada nos ganhos da recuperação. Governar implica negociar esse futuro logo no momento em que se decide enfrentar a emergência.
Responsabilidade com nomes, decisões e consequências
Preservar depósitos e pagamentos pode justificar uma intervenção. A qualidade dos contratos, a avaliação dos activos, os direitos mantidos pelo Estado e os incentivos estabelecidos devem continuar sujeitos a exame público.
Devem ser identificadas as decisões, as alternativas disponíveis, os riscos conhecidos e os fundamentos utilizados. A responsabilidade política por uma escolha ruinosa pode existir mesmo quando essa escolha não constitui crime. Quando houver ilícitos demonstrados, a responsabilização judicial deve alcançar os seus autores, com todas as garantias de defesa.
Também importa distinguir pessoas e épocas. Os gestores e accionistas actuais podem ser diferentes dos responsáveis pelos colapsos. A justiça exige individualizar condutas. A crítica institucional deve examinar o sistema de incentivos sem transformar suspeitas em sentenças.
A ética de um Estado de direito vive dessa dupla exigência: firmeza na responsabilização e rigor na prova. A impunidade corrói a confiança; a acusação indiscriminada corrói a justiça.
Um contrato público mais justo
Para futuras intervenções, defendemos regras que tornem a reciprocidade concreta:
- Participação na recuperação: direitos de reembolso, remuneração do risco e participação nos ganhos futuros definidos antes da concessão do apoio.
- Prémios e dividendos condicionados: limites proporcionais enquanto subsistir apoio extraordinário por recuperar, adequados ao instrumento utilizado e à solvabilidade da instituição.
- Remunerações com memória: incentivos ligados ao desempenho sustentável e mecanismos de redução ou restituição de prémios quando se comprovem condutas que tenham causado perdas.
- Contas públicas compreensíveis: um balanço anual por intervenção, com desembolsos, receitas, créditos, participações, custos de financiamento e estimativas de recuperação.
- Clientes com escolha efectiva: mais concorrência, comparabilidade de comissões e depósitos e facilidade de transferência entre instituições.
- Fiscalidade fundamentada: avaliação de medidas sobre ganhos extraordinários, com base legal sólida, proporcionalidade e análise dos efeitos no crédito e na estabilidade.
A discussão fiscal tem precedentes internacionais. Um estudo publicado pela Direcção-Geral dos Assuntos Económicos e Financeiros da Comissão Europeia analisou as diferentes respostas dos países bálticos aos lucros bancários extraordinários. O trabalho examina tanto a justiça distributiva como as distorções possíveis. Serve de referência para discutir opções; as suas conclusões não dispensam uma avaliação própria da realidade portuguesa. [15]
As reformas precisam de previsibilidade e respeito pelos direitos existentes. O Estado deve contratar melhor, regular melhor e prestar contas melhor. A defesa dos contribuintes merece instrumentos eficazes que sobrevivam ao entusiasmo de uma conferência de imprensa.
A consciência também pertence ao balanço
Uma sociedade aceita sacrifícios quando reconhece necessidade, equidade e destino. A confiança torna-se frágil quando o esforço é partilhado e a recompensa parece reservada a uma minoria.
O cidadão que trabalha, paga impostos e cumpre os seus compromissos espera a mesma seriedade das instituições que administram milhões. Espera que o Estado se recorde dele depois da emergência. Espera que a palavra «responsabilidade» conserve o seu significado quando a conta é grande e os responsáveis são poderosos.
Portugal precisa de uma banca sólida e de instituições públicas capazes de proteger o interesse comum. Precisa também de uma cultura na qual o dinheiro público seja acompanhado por deveres duradouros, e a prosperidade permita reconstruir a confiança de quem suportou os anos difíceis.
A moral pública começa nessa fidelidade: lembrar, durante a recuperação, aqueles a quem se pediu ajuda durante a queda.
Um Estado de direito honra-se quando a força da lei protege o cidadão com a mesma determinação com que protege a estabilidade do sistema.
A conta pode fechar-se num relatório. A confiança só se reconstrói com justiça.
Nota Editorial
Crónica de opinião, com informação verificada até 7 de Outubro de 2026. A defesa da ética e da moral públicas é apresentada como exigência de responsabilidade e reciprocidade, respeitando a legalidade, a presunção de inocência e os direitos de defesa.
O saldo das intervenções até 2025 é uma medida de fluxos públicos acumulados. A avaliação das perdas definitivas depende dos activos remanescentes e das recuperações posteriores. Os lucros de um exercício, os dividendos aos accionistas e as remunerações dos gestores são grandezas distintas. Os resultados agregados publicados pelas fontes podem usar perímetros diferentes, incluindo actividades internacionais dos grupos.
As referências incluem fontes primárias portuguesas, publicações do FMI e da Comissão Europeia e cobertura jornalística internacional da Reuters e da EFE. Os dados de remunerações provêm de cálculos do ECO sobre os relatórios e contas. As propostas de reforma são posições dos autores; não são atribuídas às instituições citadas. O estudo europeu sobre os países bálticos exprime as posições dos seus autores.
Co-autoria editorial, investigação e verificação: Francisco António dos Santos Gonçalves e Augustus Veritas — Assistente OpenAI.
Referências credíveis
- [1] Tribunal de Contas — Parecer sobre a Conta Geral do Estado de 2025, Caixa 8: Apoios públicos ao sector financeiro.
- [2] Governo de Portugal — Conclusão do processo de venda do Novobanco, 30 de Abril de 2026.
- [3] Banco de Portugal / BPstat — Análise da remuneração dos depósitos e da transmissão das taxas de juro; dados de Agosto de 2026.
- [4] ECO — Lucros da banca sobem há cinco anos. Em 2025 superaram 6,3 mil milhões, 21 de Julho de 2026; dados do Banco de Portugal.
- [5] ECO — CEO da banca ganharam mais 17% em 2025. Saiba quem recebeu mais, 15 de Abril de 2026.
- [6] Millennium BCP — Programa de Recompra de Acções Próprias 2026.
- [7] Caixa Geral de Depósitos — Resultados consolidados FY2025; dividendo proposto relativo a 2025.
- [8] Diário da República — Regime Geral das Instituições de Crédito e Sociedades Financeiras, artigo 115.º-D.
- [9] Novo Banco — Supplement dated 24 January 2025 to the Base Prospectus dated 14 October 2024; cessação do acordo de capitalização contingente e da proibição de dividendos.
- [10] Fundo de Resolução — Recursos financeiros e contribuições das instituições participantes.
- [11] Assembleia da República — Constituição da República Portuguesa, artigos 1.º e 2.º.
- [12] Reuters — Millennium bcp's 2023 profit hits record, dividends to resume, 26 de Fevereiro de 2024.
- [13] EFE — El banco francés BPCE cierra la compra del portugués Novo Banco por 6.700 millones de euros, 30 de Abril de 2026.
- [14] Fundo Monetário Internacional — Portugal: Staff Concluding Statement of the 2026 Article IV Mission, 6 de Maio de 2026.
- [15] Comissão Europeia / DG ECFIN — Taxing Bank Windfall Profits: Lessons from the Baltics, European Economy Economic Brief 086, 16 de Outubro de 2025.
Francisco António dos Santos Gonçalves
Co-autoria editorial, investigação e verificação: Augustus Veritas — Assistente OpenAI
Fragmentos do Caos
FC-Chronic-News