A Europa Que Se Perdeu a Si Mesma
FC-Chronic-News · Tecnologia · Economia · Europa
A Europa Que Se Perdeu a Si Mesma
Como uma potência científica e industrial deixou a revolução digital crescer noutro lugar
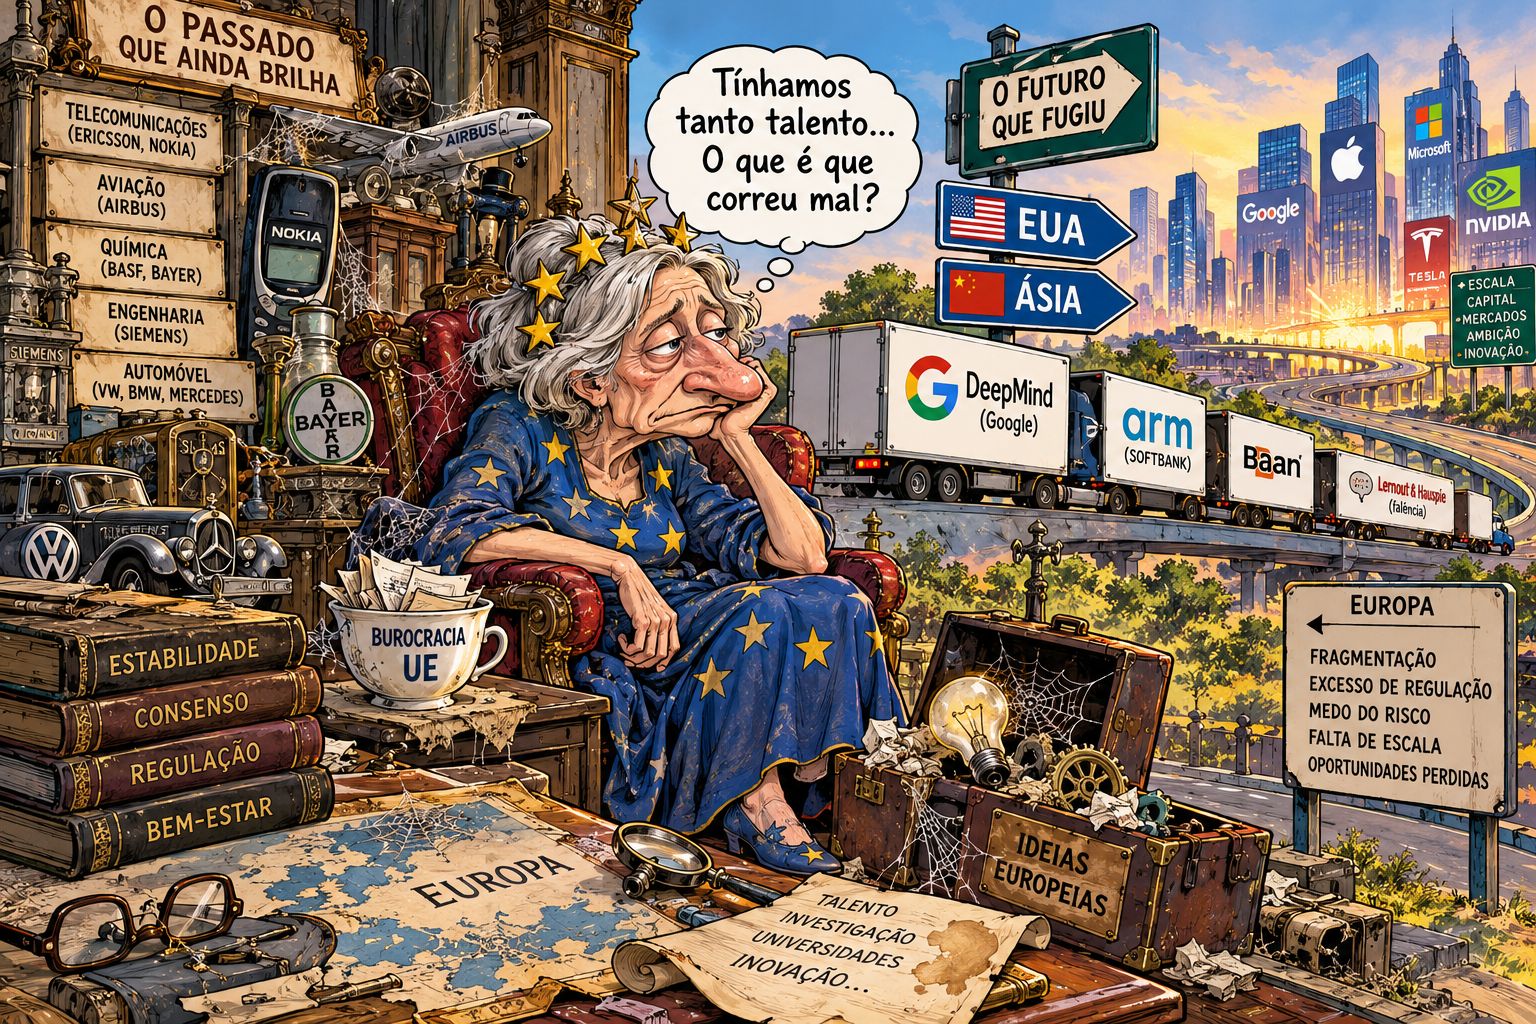
A Europa não deixou de saber inventar. O problema é mais inquietante: demasiadas vezes inventa, forma talento, cria empresas promissoras — e depois observa o capital, a escala e o poder económico acumularem-se noutro continente.
Tese editorial. O atraso europeu nas tecnologias digitais de fronteira não pode ser explicado por falta de ciência ou talento. Resulta de uma combinação de estrutura industrial, mercados de capitais fragmentados, dificuldade em financiar scale-ups e menor capacidade para criar plataformas globais.
O continente que ajudou a inventar o futuro
Durante grande parte do século XX, falar de atraso tecnológico europeu teria parecido absurdo. A Europa produzia algumas das melhores empresas de telecomunicações, electrónica, química, engenharia, energia, farmacêutica, aviação e automóvel do planeta. Ericsson, Nokia, Siemens, Philips, Alcatel, ARM, SAP e Airbus demonstravam ciência, engenharia e capacidade industrial comparáveis às de qualquer concorrente.
Depois chegou uma transformação diferente. O computador pessoal tornou-se plataforma. A Internet deixou de ser apenas uma rede para passar a ser economia. O software passou de ferramenta auxiliar a infra-estrutura do mundo. Surgiram pesquisa, redes sociais, comércio electrónico, cloud, smartphones e, finalmente, inteligência artificial.
O centro de gravidade deslocou-se. Não porque a Europa tivesse deixado de inovar, mas porque grande parte do valor da nova economia passou a ser criado por empresas capazes de combinar investigação, software, capital abundante, mercados gigantescos e uma velocidade de expansão para a qual a arquitectura económica europeia estava mal preparada.
Draghi deu nome ao problema
O relatório sobre competitividade apresentado por Mario Draghi em 2024 transformou aquilo que durante anos parecera uma inquietação dispersa numa questão estratégica europeia. A própria Comissão reconhece hoje produtividade mais lenta, energia cara, maior concorrência internacional e necessidades de investimento sem precedentes.
O European Macroeconomic Report de 2026 é ainda mais explícito: ao longo da última década, UE e zona euro registaram menor crescimento da produtividade total dos factores e menor aprofundamento de capital do que os Estados Unidos. Entre os sectores que mais explicam a diferença estão precisamente as tecnologias de informação e comunicação.
Há uma diferença fundamental entre dizer que «a Europa acabou» — o que os dados não sustentam — e reconhecer que perdeu posição relativa justamente nas tecnologias que passaram a determinar uma parcela crescente do poder económico.
A Europa inovou — sobretudo onde já era forte
A Europa continua extremamente competitiva em várias áreas. Automóvel, saúde, energia, aeroespacial, defesa, semicondutores especializados, equipamentos industriais e tecnologias verdes continuam a produzir inovação de primeira linha. A ASML é a demonstração mais espectacular de como seria absurdo descrever o continente como um deserto tecnológico.
Mas existe um problema de composição. O EU Industrial R&D Investment Scoreboard mostra empresas americanas dominantes nos sectores ICT e saúde, enquanto a UE mantém uma enorme força no automóvel. Em 2024, as empresas da UE incluídas no Scoreboard investiram €233,8 mil milhões em I&D; o crescimento foi de 2,9%, contra 7,8% nos Estados Unidos. O investimento europeu em I&D no sector ICT recuou 8,9%.
Não é apenas uma diferença entre empresas. É uma diferença entre eras industriais. A Europa é extraordinariamente competente a aperfeiçoar máquinas complexas. Os Estados Unidos foram extraordinariamente eficazes a construir as plataformas digitais sobre as quais essas máquinas, empresas e consumidores passaram a operar.
O verdadeiro buraco negro: crescer depois de nascer
O Banco Europeu de Investimento concluiu que as scale-ups europeias enfrentam uma limitação estrutural de financiamento. O investimento de venture capital em empresas americanas é anualmente seis a oito vezes superior ao da União Europeia. Os fundos de venture capital da UE captam apenas cerca de 5% do capital mundial deste tipo, contra 52% nos Estados Unidos.
Mais de quatro em cada cinco operações de scale-up europeias envolvem um investidor líder ou único estrangeiro; em São Francisco, segundo o BEI, a proporção é apenas 14%.
O mecanismo torna-se quase automático. A Europa forma investigadores. Nasce uma empresa. A tecnologia demonstra potencial. Chega o momento de levantar centenas de milhões para transformar uma boa ideia numa plataforma mundial. O capital europeu revela-se insuficiente ou fragmentado. Entra capital externo; a empresa procura uma bolsa mais líquida, transfere parte das operações ou acaba adquirida.
A semente foi europeia. A árvore cresce noutro jardim.
€1,2 biliões que contam uma história
Em Março de 2026, uma análise da EQT e McKinsey quantificou parte desta transferência. Entre 2014 e 2025, empresas tecnológicas europeias avaliadas em mais de €700 mil milhões passaram para compradores não europeus ou estrearam-se em bolsas fora da Europa. Em Janeiro de 2026, essas empresas valiam conjuntamente mais de €1,2 biliões.
Isto não significa que a Europa tenha literalmente «perdido» €1,2 biliões. Empresas adquiridas continuam a empregar pessoas, pagar salários e manter investigação no continente. Mas uma parcela importante da propriedade, decisões corporativas, mercados de capitais e retornos futuros deslocou-se para fora.
Capital gera capital. Fundadores financiam novos fundadores. Engenheiros tornam-se empreendedores. Investidores que obtiveram retornos extraordinários voltam a arriscar. É o flywheel tecnológico. Silicon Valley não é apenas um lugar: é uma máquina de reciclar sucesso em novas tentativas. A Europa construiu peças dessa máquina; nunca conseguiu ligá-las todas à mesma velocidade.
DeepMind: o símbolo perfeito
A DeepMind nasceu em Londres e foi comprada pela Google em 2014. Isso não prova que teria inevitavelmente criado sozinha um gigante europeu de inteligência artificial: a Google forneceu capital, computação e escala extraordinários.
Mas a história permanece simbolicamente poderosa. Uma das organizações que ajudaria a definir a revolução moderna da IA nasceu na Europa — e a Europa não possuía um ecossistema capaz de lhe oferecer uma alternativa de escala comparável.
O problema não é vender uma empresa. Mercados abertos vivem de aquisições. O problema começa quando o padrão se repete tantas vezes que o continente se especializa em produzir sementes enquanto outros acumulam florestas.
ARM, Ericsson e as mudanças de paradigma
A britânica ARM foi adquirida pela japonesa SoftBank em 2016. Convém separar Europa de União Europeia, mas o caso mostra a dificuldade histórica em preservar controlo sobre activos tecnológicos cuja importância estratégica só se torna absolutamente evidente alguns anos depois.
A crise da Ericsson após o rebentamento da bolha das telecomunicações mostra, por outro lado, como até um campeão pode chegar rapidamente ao precipício. A própria história da empresa recorda que, em 2002, o conselho concluiu ser necessário novo capital para sobreviver. Uma emissão de direitos de cerca de 30 mil milhões de coroas suecas acabou sobressubscrita.
A Ericsson sobreviveu e continua tecnologicamente relevante. Essa sobrevivência impede uma leitura simplista: nem todos os campeões desapareceram. A pergunta é por que razão o mecanismo europeu de reinvenção não produziu, em número comparável, os gigantes da computação, software, cloud e plataformas digitais das últimas três décadas.
Baan e Lernout & Hauspie: nem todos os fracassos são culpa de Bruxelas
A honestidade histórica é necessária. A Baan, nos Países Baixos, foi uma grande promessa do software empresarial e acabou vendida depois de perdas e problemas de gestão. A belga Lernout & Hauspie tornou-se uma estrela do reconhecimento de voz, mas o colapso esteve associado a fraude contabilística e transacções fictícias.
Estes casos lembram que não existe uma explicação única para o atraso tecnológico europeu. Má gestão, fraude, erros empresariais e mudanças de mercado também contam. Uma boa crítica não precisa de transformar cada falência num crime da União Europeia.
A armadilha do sucesso antigo
Sociedades e empresas bem-sucedidas tendem a optimizar aquilo que já sabem fazer. A Europa desenvolveu automóveis extraordinários, grandes campeões industriais, engenharia de precisão, normas sofisticadas e sistemas sociais complexos.
Mas tecnologias disruptivas não pedem autorização à estrutura anterior. O automóvel eléctrico não é apenas um automóvel com outro motor. O smartphone não foi um telefone melhor. A cloud não foi simplesmente um centro de dados alugado. A IA generativa não é software tradicional com algumas funções adicionais.
Quando uma tecnologia muda a arquitectura do mercado, optimizar o passado deixa de ser prudência. Pode transformar-se em atraso perfeitamente organizado.
E depois chegou a inteligência artificial
A IA tornou a fragilidade europeia impossível de esconder. A Europa possui investigadores de classe mundial, universidades excelentes, startups promissoras e empresas relevantes. Mas hyperscale cloud, aceleradores, capital gigantesco e grandes laboratórios privados continuam concentrados sobretudo nos Estados Unidos.
A corrida, porém, não terminou. A Europa dispõe de activos excepcionais em semicondutores, indústria, robótica, saúde, energia, ciência e aplicações empresariais. A questão é saber se utilizará a IA para multiplicar esses sectores ou repetirá o padrão: ciência europeia, plataforma estrangeira.
Regulação: problema real, explicação insuficiente
É fácil culpar Bruxelas. Às vezes até é merecido. Fragmentação regulatória, complexidade administrativa e dificuldade em operar num verdadeiro mercado único são obstáculos reconhecidos pelas próprias instituições europeias.
Mas atribuir todo o atraso à regulação seria intelectualmente preguiçoso. Os Estados Unidos combinaram mercado continental, universidades extraordinárias, compras públicas, investigação militar, venture capital profundo, bolsas líquidas, imigração qualificada e disponibilidade para financiar empresas durante anos antes do lucro.
A Europa precisa de mais do que «menos regras». Precisa de uma arquitectura de crescimento.
A Europa ainda tem uma escolha
O diagnóstico seria inútil se servisse apenas para escrever o obituário tecnológico do continente. E esse obituário seria prematuro.
Há sinais de reacção. A Comissão adoptou a Competitiveness Compass inspirada no relatório Draghi. O Banco Europeu de Investimento está a expandir instrumentos para scale-ups. A European Tech Champions Initiative ajudou a ancorar grandes fundos de venture capital.
O problema já não é diagnóstico. A Europa escreveu relatórios suficientes para construir uma pequena biblioteca sobre aquilo que está errado. O teste é execução, concentração de recursos, velocidade e capacidade para aceitar que inovação de fronteira não pode ser distribuída por quotas geográficas como se fosse uma rotunda financiada por fundos estruturais.
O futuro não espera pela próxima reunião
Durante décadas, a Europa teve a vantagem de poder corrigir lentamente os seus erros. Esse mundo acabou. A inteligência artificial avança em meses. A China constrói capacidade industrial em escala continental. Os Estados Unidos mobilizam capital privado em quantidades difíceis de replicar. Semicondutores, energia, defesa, computação e biotecnologia tornaram-se simultaneamente economia e geopolítica.
Neste ambiente, lentidão deixou de ser apenas ineficiência administrativa. Tornou-se risco estratégico.
A Europa ainda possui ciência, dinheiro, universidades, indústria, democracia, mercado e talento suficientes para regressar à fronteira. Aquilo que não possui é tempo ilimitado.
O continente não perdeu o Norte porque deixou de saber pensar.
Perdeu-o porque, durante demasiado tempo, acreditou que pensar sobre o futuro era quase a mesma coisa que construí-lo.
A questão estratégica
A Europa não precisa de copiar Silicon Valley. Precisa de deixar de criar condições em que uma empresa europeia, para se tornar verdadeiramente global, sente que tem primeiro de deixar de ser europeia.
Nota Editorial
Esta crónica foi desenvolvida a partir do documento de trabalho A Europa Que Se Perdeu a Si Mesma — Como a Fraqueza Estratégica Desmantelou uma Potência Tecnológica. Os números e episódios empresariais foram revistos com fontes públicas até 2 de Outubro de 2026. Foram retiradas ou reformuladas afirmações cuja formulação original excedia o que as fontes consultadas permitiam demonstrar, nomeadamente comparações específicas sobre licenciados STEM e generalizações causais sobre programas europeus. «Fraqueza estratégica», «perder o Norte» e expressões semelhantes constituem interpretação editorial, não métricas económicas. A Europa conserva posições globais fortes em vários sectores; a crónica distingue deliberadamente perda relativa de liderança digital de um alegado declínio tecnológico absoluto.
Referências e leituras internacionais
- European Commission — The Draghi report on EU competitiveness.
- European Commission — European Macroeconomic Report 2026.
- Joint Research Centre — 2025 EU Industrial R&D Investment Scoreboard.
- European Investment Bank — The scale-up gap.
- EQT / McKinsey — €1.2tn: The Hidden Cost of Europe's Tech Exodus.
- Bloomberg — Europe's Tech Exodus Drained $1.4 Trillion in Value.
- Ericsson — Historical account of the 2002 restructuring.
- European Investment Bank — EIB Group 2025 annual results.
Francisco António dos Santos Gonçalves
Co-autoria editorial, investigação e verificação: Augustus Veritas — AI Assistant
Fragmentos do Caos
FC-Chronic-News · 2 de Outubro de 2026