O Estado que exige faturas mas não sabe explicar as suas contas
FC-Chronic-News · Fragmentos do Caos
O Estado que exige faturas mas não sabe explicar as suas contas
Quando o rigor é obrigatório para o contribuinte, mas a transparência continua incompleta do lado de quem administra o dinheiro público.
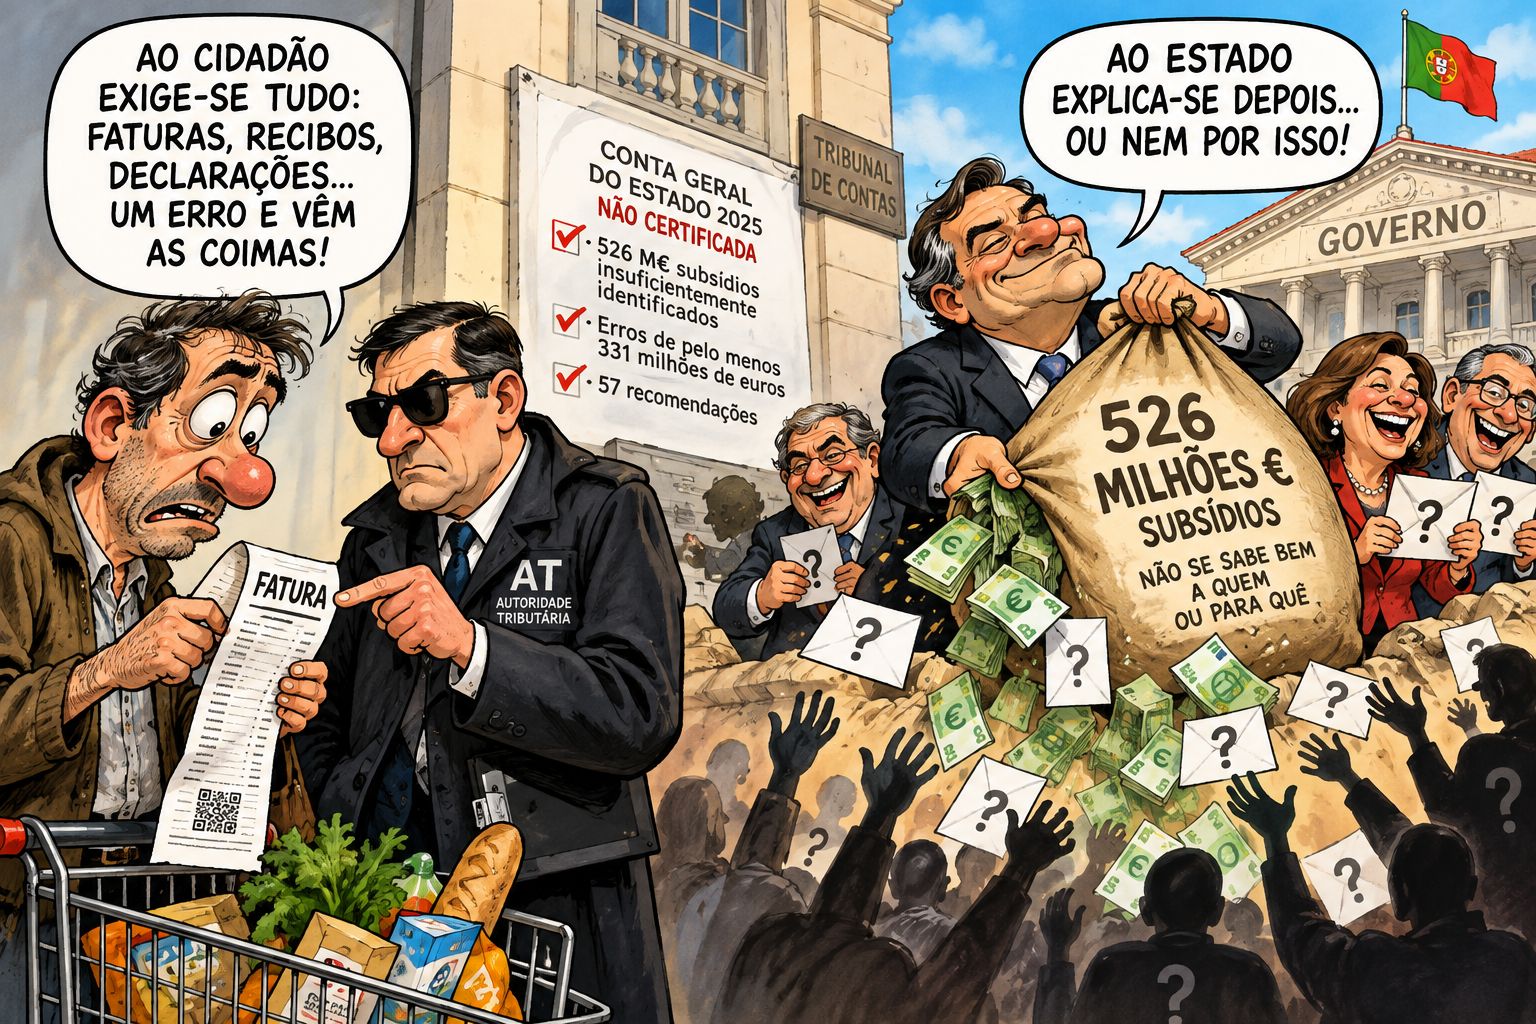
O Tribunal de Contas não afirmou que 526 milhões de euros desapareceram ou foram desviados. O que identificou foi uma falha suficientemente grave por si própria: em centenas de milhões de euros de subsídios e transferências não reembolsáveis, a informação disponível continuou insuficiente para identificar adequadamente os apoios ou as respectivas finalidades. A crítica democrática deve começar exactamente aí: nos factos.
1. O rigor tem dois lados
Há qualquer coisa de profundamente contraditório num Estado que exige aos cidadãos rigor quase microscópico nas suas obrigações fiscais, mas revela dificuldades em apresentar com igual precisão uma parte significativa da forma como utiliza o dinheiro que lhes cobra.
Ao cidadão exige-se a factura. À empresa exige-se a declaração. Ao contribuinte exige-se que identifique rendimentos, despesas, património e movimentos financeiros. Um erro pode originar juros, coimas, notificações ou inspecções.
Seria, portanto, razoável esperar que o mesmo princípio funcionasse no sentido inverso: quando o Estado gasta, também deveria conseguir explicar, sem zonas cinzentas, quem recebeu, quanto recebeu, ao abrigo de quê, para que finalidade e com que resultado.
2. Os 526 milhões que ficaram por esclarecer
Em 2025, segundo informação divulgada a partir do Parecer sobre a Conta Geral do Estado, foram concedidos cerca de 5,4 mil milhões de euros em subsídios e transferências não reembolsáveis a entidades exteriores à Administração Pública.
Depois de pedidos adicionais de informação, permaneceram 526 milhões de euros com insuficiências: cerca de 378 milhões relativamente aos quais não foi possível identificar adequadamente os apoios correspondentes e 178 milhões associados a finalidades não especificadas.
Isto não demonstra que esse dinheiro tenha sido roubado, desviado ou sequer mal aplicado. Confundir ausência de informação suficiente com prova de corrupção seria intelectualmente desonesto.
Mas também seria absurdo considerar normal que centenas de milhões de euros de dinheiro público não deixem um rasto informativo suficientemente claro para permitir o escrutínio que a sua dimensão exige.
- A Conta Geral do Estado de 2025 recebeu do Tribunal de Contas um juízo de não conformidade com a Lei de Enquadramento Orçamental.
- A ausência de demonstrações orçamentais e financeiras consolidadas da Administração Central e da Segurança Social impediu a certificação da Conta.
- O Tribunal identificou erros que subvalorizaram receita e despesa em pelo menos 331 milhões de euros.
- A Conta omite 22.543 milhões de euros relativos ao stock de dívida de serviços e fundos autónomos e entidades públicas reclassificadas.
- O Tribunal formulou 57 recomendações ao Governo e à Assembleia da República.
3. Uma Conta do Estado que o Tribunal não conseguiu certificar
O problema é, aliás, bastante maior do que os 526 milhões.
O Tribunal de Contas declarou que a Conta Geral do Estado de 2025 continua sem incluir as demonstrações orçamentais e financeiras consolidadas da Administração Central e da Segurança Social. Segundo o próprio Tribunal, esta limitação impede uma visão completa e integrada da situação financeira e patrimonial do Estado e impossibilitou a certificação da Conta.
Foram ainda assinaladas omissões relativas à dívida pública, aos activos financeiros, ao património imobiliário e às responsabilidades contingentes. Apenas cerca de metade do volume financeiro da Conta foi acompanhado por prestação de contas no referencial contabilístico apropriado.
Não estamos, portanto, perante uma pequena incorrecção perdida numa folha de cálculo. Estamos perante limitações estruturais na qualidade da informação financeira do Estado.
4. Em 2026, isto já não é um problema tecnológico
É aqui que a situação se torna particularmente difícil de compreender.
Vivemos numa época de data warehouses, Business Intelligence, auditoria contínua, data lineage, APIs, bases de dados de grande escala e inteligência artificial. Uma organização moderna consegue acompanhar milhões de transacções, cruzar informação e detectar anomalias praticamente em tempo real.
A OCDE tem defendido precisamente a integração da informação financeira com dados de desempenho e o reforço dos sistemas informáticos de reporte. O FMI considera a transparência fiscal — clareza, abrangência, fiabilidade e actualidade da informação financeira pública — essencial para a gestão das finanças públicas e para a responsabilização dos governos.
Portugal discute agora inteligência artificial na Administração Pública. Talvez fosse sensato garantir primeiro algo menos espectacular, mas absolutamente fundamental: saber exactamente onde está cada euro público e o que produziu.
5. O verdadeiro problema chama-se accountability
Transparência não consiste em despejar milhares de páginas de documentos num portal público. Um labirinto de informação pode ser tecnicamente público e continuar praticamente opaco.
Transparência significa que uma despesa possa ser seguida de ponta a ponta:
Essa cadeia deveria existir digitalmente para qualquer montante relevante gasto pelo Estado.
E não apenas para descobrir irregularidades. Também para perceber aquilo que funciona, eliminar aquilo que não produz resultados e permitir que o dinheiro seja deslocado para políticas públicas mais eficazes.
A própria OCDE assinalou em 2026 que Portugal ainda apresenta fragilidades no controlo da despesa, na monitorização dos resultados e na utilização estratégica da informação, apesar dos progressos realizados nas revisões da despesa pública.
6. A assimetria moral
É aqui que surge a questão mais incómoda.
Durante décadas, os portugueses ouviram discursos sobre contenção, sustentabilidade, responsabilidade orçamental e necessidade de sacrifícios.
Esses princípios podem ser perfeitamente legítimos. Nenhum Estado consegue gastar indefinidamente aquilo que não possui.
Mas a legitimidade da exigência aumenta quando quem exige demonstra exactamente o mesmo rigor.
O Estado não pode exigir ao cidadão uma contabilidade melhor do que aquela que consegue apresentar sobre si próprio.
Não é uma questão de esquerda ou de direita. Nem deveria depender do partido que ocupa temporariamente o Governo.
É uma questão anterior à disputa partidária: a obrigação democrática de prestar contas.
7. Antes de ser público, o dinheiro foi de alguém
Existe uma expressão enganadora que utilizamos constantemente: "dinheiro público".
Parece designar uma espécie de recurso abstracto pertencente a uma entidade distante chamada Estado.
Mas aquele dinheiro começou por sair do salário de alguém, da facturação de uma empresa, do IVA pago numa compra, do imposto sobre uma casa, de um automóvel, de combustível ou de milhares de pequenas transacções quotidianas.
É precisamente por isso que o escrutínio não é uma extravagância contabilística. É parte do contrato democrático.
O Tribunal de Contas fez aquilo que deve fazer uma instituição independente: identificou limitações, quantificou problemas e apresentou recomendações. Cabe agora às instituições políticas corrigirem-nos.
Porque talvez o princípio mais simples da boa administração pública possa caber numa única frase:
E se o Estado exige ao cidadão que guarde a factura, talvez não seja pedir demasiado que o próprio Estado consiga mostrar a sua.
Nota Editorial
Esta crónica distingue deliberadamente insuficiência de informação de prova de desvio ou corrupção. O valor de 526 milhões de euros corresponde a apoios relativamente aos quais persistiram insuficiências de identificação e/ou finalidade na informação analisada, não a dinheiro que o Tribunal de Contas tenha declarado desaparecido. A crítica incide sobre transparência, rastreabilidade, qualidade da informação financeira e responsabilidade institucional.
Referências e leitura complementar
- Tribunal de Contas — Parecer sobre a Conta Geral do Estado de 2025, 29 Setembro 2026.
- Diário de Notícias — Governo deu 526 milhões de euros em subsídios não se sabe bem a quem ou para quê, 30 Setembro 2026.
- International Monetary Fund — Fiscal Transparency.
- OECD — The People and the Budget: Empowering Public Understanding of Public Finances, 2026.
- OECD — Strengthening Performance Reporting Practices, 2025.
- OECD Economic Surveys: Portugal 2026 — Strengthening fiscal policy and long-term growth, 2026.
Francisco Gonçalves — com a colaboração, co-autoria editorial e investigação de Augustus Veritas — AI Assistant
Fragmentos do Caos · FC-Chronic-News