OE2027: Contas Equilibradas, Futuro por Demonstrar
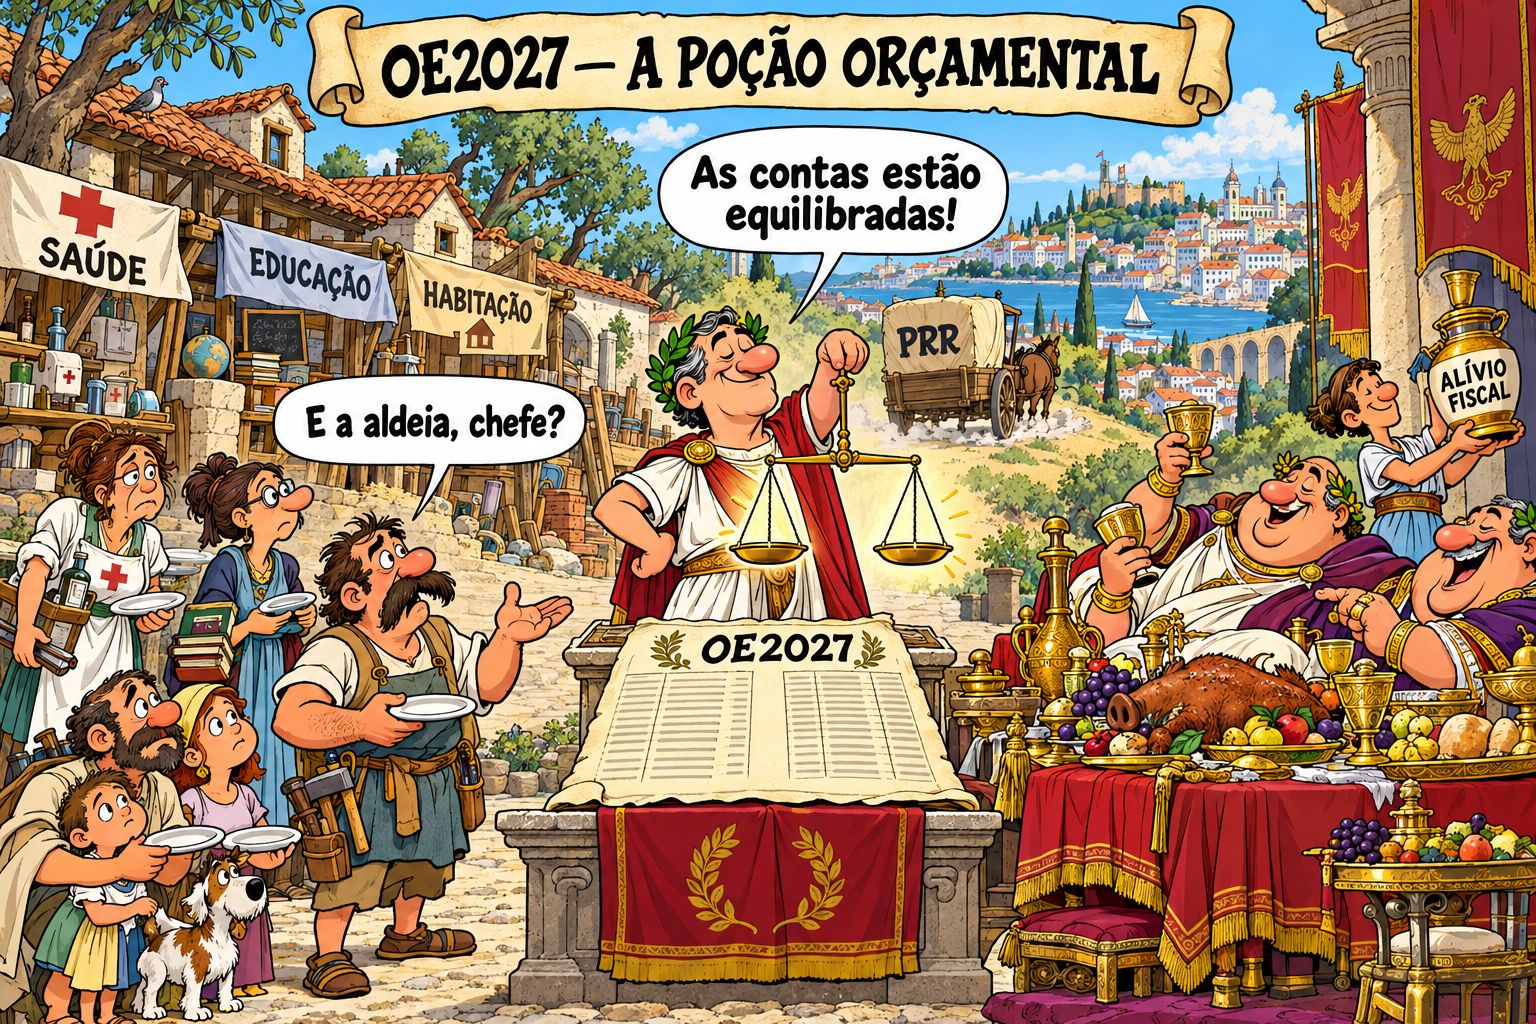
OE2027: Contas Equilibradas, Futuro por Demonstrar
O valor de um orçamento mede-se também pela capacidade de transformar receitas em serviços, investimento em produtividade e promessas em resultados.
Nota de abertura:
Análise preliminar da proposta do Orçamento do Estado para 2027, publicada em 8 de Outubro de 2026. Distingue dados, previsões e avaliação editorial. As medidas permanecem sujeitas à discussão e aprovação parlamentar; as comparações sectoriais exigem atenção ao efeito do PRR.
Um Orçamento do Estado é uma distribuição de possibilidades. Determina quanto fica nas famílias, que serviços podem funcionar, que investimentos avançam e que obrigações se deixam para o futuro. Os seus números descrevem escolhas políticas antes de descreverem resultados económicos.
A proposta do OE2027, entregue em 8 de Outubro, merece uma leitura exigente. Há decisões que ajudam e uma preocupação legítima com a sustentabilidade financeira. Persistem, porém, dúvidas sobre a capacidade de manter investimento, melhorar serviços e converter alívio fiscal em prosperidade duradoura. O debate parlamentar, com votação final prevista para 24 de Novembro, deve esclarecer essas dúvidas. [1]
A avaliação defendida neste artigo é clara: o equilíbrio das contas deve sustentar um país capaz de produzir melhor, cuidar melhor e oferecer oportunidades mais amplas. A qualidade do orçamento será demonstrada nessa relação entre recursos, prioridades e resultados.
O mérito financeiro e a estreiteza da margem
Reduzir a dívida pública é uma responsabilidade séria. Uma menor exposição ao endividamento protege a capacidade de resposta do Estado e limita encargos que poderiam ser transferidos para gerações futuras. A prudência financeira tem, por isso, valor social.
DADOS ESSENCIAIS DA PROPOSTA
| Indicador | 2026 | 2027 |
|---|---|---|
| Crescimento real do PIB | 2,3% | 2,1% |
| Inflação — IHPC | 2,9% | 2,3% |
| Saldo orçamental / PIB | 0,0% | +0,1% |
| Dívida pública / PIB | 87,5% | 84,5% |
| Investimento público / PIB | 4,3% | 2,8% |
| Juros da dívida / PIB | 2,0% | 2,4% |
Estimativa para 2026 e previsão para 2027. Valores do Governo, em contabilidade nacional; o investimento corresponde à formação bruta de capital fixo das Administrações Públicas. [3]
A margem do saldo é estreita. A subida dos encargos com juros acrescenta pressão. O equilíbrio global combina ainda situações diferentes: a Administração Central apresenta um défice previsto de 2,8% do PIB, enquanto os fundos da Segurança Social registam um excedente de 2,6%. A sustentabilidade de cada componente merece escrutínio. [3]
A exigência política deve concentrar-se na resistência das contas a um ano menos favorável. Um desvio de receita, uma obrigação inesperada ou uma execução diferente da prevista pode consumir uma margem pequena. Importa conhecer antecipadamente a resposta e os compromissos que serão protegidos.
Uma previsão plausível exige preparação para o desvio
O Conselho das Finanças Públicas endossou o cenário macroeconómico. Assinalou, contudo, riscos de crescimento inferior e inflação superior ao previsto. Os 2,1% de crescimento real para 2027 ultrapassam as projecções de referência, situadas entre 1,6% e 1,8%, e pressupõem uma aceleração da actividade ao longo do ano. [15]
Esse endosso deve ser apresentado com as reservas que o acompanham. O crescimento nominal previsto foi considerado compatível com os critérios legais; a sua composição e as hipóteses sobre emprego, remunerações e preços continuam sujeitas a incerteza. [4]
A prudência pede cenários alternativos utilizáveis. O Governo deve explicar o que fará perante receitas mais baixas, custos mais elevados ou projectos atrasados. A antecipação dessas respostas permite discutir prioridades antes de a pressão financeira ditar decisões apressadas.
Depois do PRR, quem sustenta o investimento?
O cenário prevê uma contracção de 32,5% do investimento público em termos reais e uma recuperação de 10,4% do investimento privado. A última é mais do dobro da média das instituições consideradas pelo CFP, embora próxima da previsão da Comissão Europeia. O parecer alerta para dificuldades de concretização e recomenda cautela na repartição anual entre sectores. [4]
A participação das empresas será essencial. A sua expansão exige financiamento, trabalhadores qualificados, condições previsíveis e projectos com retorno. Uma expectativa de crescimento transforma-se em capacidade produtiva apenas quando essas condições permitem investir e executar.
O fim de um programa temporário torna legítima alguma redução da despesa que financiava. A questão política é a continuidade: instalações concluídas precisam de equipamentos, equipas, manutenção e utilização. A avaliação deve seguir o ciclo de vida dos projectos e identificar obrigações que persistem depois do financiamento inicial.
O FMI recomendou, em Maio de 2026, ligar os planos de investimento a compromissos de financiamento plurianual e reforçar a preparação, execução e manutenção dos projectos. É um critério adequado para interrogar esta transição. [13]
A autonomia de investimento constrói-se quando Portugal consegue garantir continuidade, manutenção e resultados para além do calendário de cada programa.
A justiça fiscal precisa de uma visão completa
A actualização dos limites dos escalões de IRS em 3,88%, juntamente com a actualização da dedução específica, tem um custo estimado de 431 milhões de euros. A comparação com o referencial salarial privado de 4,5% merece atenção: a neutralidade fiscal depende também das deduções e da situação de cada contribuinte. [5]
Actualizar escalões evita que uma subida nominal dos rendimentos agrave silenciosamente a tributação. A protecção deve ser avaliada no conjunto do sistema. Para as famílias com pouca ou nenhuma colecta de IRS, prestações, custos de habitação e acesso aos serviços são componentes decisivas do rendimento efectivamente disponível.
O aumento do limiar do adicional de solidariedade, de 80.000 para 89.995 euros, beneficia rendimentos elevados. Como a taxa é de 2,5% sobre a parcela em causa, a poupança máxima desta alteração isolada ronda 250 euros anuais na tributação individual: 9.995 × 2,5%. O limiar estava congelado desde 2013. [6]
O argumento de actualizar um limite antigo tem fundamento. A questão distributiva mantém-se: que lugar ocupa este benefício perante necessidades concorrentes e como se repartem os ganhos do pacote inteiro? Uma decisão fiscal deve ser defendida pelo seu custo, alcance e efeito, para além da designação técnica que recebe.
Também a redução de um ponto percentual da taxa de IRC representa uma escolha com custo, estimado em 300 milhões de euros. Esse alívio deve ser avaliado pelo investimento adicional que induz, pela produtividade que permite e pelas condições que cria para as empresas crescerem. [14]
O Governo prevê mais cerca de 2,9 mil milhões de euros de receita fiscal nominal, sobretudo por via dos impostos indirectos. Essa evolução pode coexistir com descidas de taxas, devido ao crescimento dos rendimentos, dos preços e do consumo. Receita nominal, carga fiscal relativa e esforço de cada família exigem leituras separadas. [7]
A simulação distributiva dos anexos consultados cobre a actualização do mínimo de existência e do CSI. É informação útil, mas o seu âmbito não permite avaliar o efeito do conjunto das medidas fiscais e sociais. Uma análise integral por níveis de rendimento deveria acompanhar o debate. [3]
Saúde e conhecimento: o teste da capacidade disponível
As dotações consolidadas anunciadas justificam atenção: Saúde, 17,86 mil milhões de euros, menos 1,5%; Ensino Superior, Ciência e Inovação, 3,86 mil milhões, menos 7,6%; Educação, 7,79 mil milhões, mais 1,5%. Estas comparações incluem efeitos do PRR e referem-se à estimativa de execução de 2026. [8] [9]
Uma diminuição do total não prova um corte equivalente no funcionamento regular. Projectos temporários podem terminar e o financiamento corrente crescer. Na Cultura, por exemplo, a dotação sem o efeito do PRR aumenta 23,4%, apesar da diminuição do total anunciado. [8]
A distinção contabilística é necessária. Depois dela, deve vir a demonstração operacional: consultas realizadas, tempos de espera, profissionais retidos, equipamento utilizável, investigação sustentada e aprendizagem efectiva. A capacidade que o cidadão encontra é a prova final da suficiência das verbas.
Na saúde, a prevenção e os cuidados primários merecem uma programação estável. Na educação e na ciência, interessa conhecer a continuidade das equipas, dos laboratórios, da formação e das ligações entre conhecimento e actividade económica. São investimentos cujo retorno exige tempo e persistência.
A proposta actualiza pela inflação o limite das propinas das licenciaturas e dos cursos técnicos superiores profissionais públicos em 2027/2028. A avaliação deve juntar esse encargo às bolsas e ao alojamento. Prevê ainda um contrato-programa de investigação e inovação para 2027–2031, com objectivos, indicadores e reporte: importa acompanhar a sua concretização. [2]
Habitação: distinguir montantes anunciados de casas disponíveis
Os 2.003 milhões de euros anunciados para habitação incluem 1.071 milhões para oferta e reabilitação pública, 917 milhões para apoios ao arrendamento e instrumentos associados, e 15 milhões para licenciamento. É uma combinação de intervenções, cujo resultado deve ser medido segundo a natureza de cada uma. [10]
O investimento público merece reconhecimento. A sua avaliação deve seguir casas efectivamente disponibilizadas, rendas praticadas, famílias abrangidas e prazos cumpridos. Os apoios ao arrendamento têm outra função: aliviar dificuldades presentes. O orçamento deve tornar visível o resultado de ambas as respostas.
O FMI alertou que garantias públicas e isenções para compradores jovens, sem condição de recursos, estimulam a procura e podem agravar desequilíbrios. Defendeu reforçar a oferta, facilitar licenciamento e dirigir apoio habitacional às famílias mais vulneráveis. [13]
Daqui decorre uma exigência para o OE2027: acompanhar os incentivos pela sua eficácia no acesso à habitação. A disponibilidade de crédito e os benefícios fiscais devem ser confrontados com a evolução da oferta e com o esforço que os preços exigem às famílias.
Protecção social: reconhecer o avanço e verificar o alcance
O aumento do valor de referência do complemento solidário para idosos, de 670 para 720 euros, é uma medida positiva. Trata-se de uma referência sujeita à condição de recursos. A previsão de despesa, de 709,7 milhões de euros, assenta numa relativa estabilidade do número de beneficiários, hipótese que merece acompanhamento. [11]
A eficácia da protecção social depende também de chegar a quem reúne os requisitos. Informação acessível, processos simples e tempos de decisão razoáveis fazem parte da política. Um direito cujo acesso exige um percurso incompreensível perde alcance precisamente entre os cidadãos com menos meios para o percorrer.
A fiscalização deve acompanhar o benefício efectivo, o acesso e a adequação dos valores. Estes critérios permitem reconhecer os avanços e identificar o que continua insuficiente sem transformar a avaliação numa disputa de anúncios.
Produtividade: a ligação que precisa de funcionar
A OCDE, no estudo económico sobre Portugal publicado em Janeiro de 2026, recomenda preservar investimento produtivo, reforçar qualificação e melhorar a eficiência da despesa. Sublinha também a necessidade de avaliar benefícios fiscais e desenvolver orçamentação orientada por resultados. [12]
Esse enquadramento oferece uma medida exigente para o OE2027. Tecnologia, formação, investigação, financiamento e simplificação administrativa devem reforçar-se mutuamente. A transformação produtiva depende de saber onde estão os obstáculos e de verificar se as intervenções os removem.
O país precisa de empresas capazes de adoptar tecnologia, melhorar processos e transformar conhecimento em produtos e serviços com maior valor. Precisa igualmente de uma Administração que decida com previsibilidade. O dinheiro dedicado a esses objectivos deve ser acompanhado pelo efeito que produz.
A reforma do Estado pode ser avaliada com critérios concretos: duração dos procedimentos, informação reutilizada, decisões rastreáveis, redução de tarefas redundantes e qualidade do atendimento. Cada melhoria deve ter um responsável, um prazo e uma medida de resultado.
A prova parlamentar das prioridades
O debate do orçamento deve exigir respostas em quatro frentes. Primeiro, um cenário menos favorável e uma resposta compatível com os serviços essenciais. Segundo, compromissos de financiamento para a continuidade dos investimentos após o PRR. Terceiro, uma avaliação distributiva completa. Quarto, metas públicas de execução e de melhoria dos serviços.
Essas exigências tornam verificável a política. Permitem reconhecer uma medida bem executada, corrigir uma intervenção ineficaz e responsabilizar quem prometeu um resultado. Também ajudam a distinguir atraso, falta de financiamento e desenho inadequado — problemas que exigem soluções diferentes.
O OE2027 contém medidas que ajudam e uma intenção de equilíbrio que deve ser valorizada. A sua vulnerabilidade está na dependência de previsões exigentes e na continuidade que precisa de demonstrar. A qualidade política da proposta será medida pela forma como resolve essa vulnerabilidade.
A melhor defesa de um orçamento é mostrar o que cada prioridade consegue realizar — e permitir que o país confirme o resultado.
Portugal precisa de contas sustentáveis, de serviços utilizáveis e de investimento que deixe capacidade duradoura. A responsabilidade de governar consiste em articular essas necessidades. O futuro começa a ganhar forma quando uma verba aprovada se transforma numa melhoria que as pessoas conseguem reconhecer na sua vida.
Nota Editorial
Este artigo é uma análise crítica assinada por Augustus Veritas. Reconhece os benefícios da sustentabilidade financeira e das medidas úteis, defendendo um escrutínio mais exigente da distribuição dos recursos, da continuidade dos investimentos e dos resultados dos serviços públicos.
A base documental inclui o articulado, os elementos informativos e complementares e o parecer do Conselho das Finanças Públicas. O acesso integral ao relatório principal não foi possível durante a preparação; as dotações sectoriais foram cruzadas com a cobertura publicada no dia da entrega. O texto não constitui uma auditoria exaustiva do orçamento.
As publicações da OCDE e do FMI são anteriores à apresentação do OE2027 e servem de enquadramento estrutural. As interpretações e propostas de escrutínio pertencem ao autor; não são apresentadas como conclusões dessas instituições sobre este orçamento. Os valores são previsões ou estimativas, salvo indicação diferente.
A avaliação distributiva integral permanece por demonstrar nos elementos consultados. Uma descida de dotação que inclui financiamento temporário não é automaticamente um corte no serviço regular. O cálculo do benefício do adicional de solidariedade isola essa alteração e refere-se à tributação individual. Informação verificada até 8 de Outubro de 2026.
Referências credíveis
- [1] Assembleia da República — Proposta de Lei n.º 110/XVII/2.ª e calendário do OE2027, 8 de Outubro de 2026
Fonte primária para a entrega da proposta e o processo parlamentar. - [2] Presidência do Conselho de Ministros — Articulado da proposta do OE2027, cópia disponibilizada pelo Observador, 8 de Outubro de 2026
Fonte primária: IRS, mínimo de existência, propinas e contrato-programa de investigação e inovação. - [3] Ministério das Finanças — OE2027: Elementos Informativos e Complementares, 2026
Fonte primária: quadros macroeconómicos e orçamentais e simulação distributiva seleccionada, pp. 63–68 da paginação impressa. - [4] Conselho das Finanças Públicas — Previsões macroeconómicas subjacentes à Proposta de OE2027, Parecer n.º 05/2026, 8 de Outubro de 2026
Parecer independente, incluindo os riscos e a repartição prevista do investimento público e privado. - [5] Jornal Económico — IRS: dedução específica e escalões dá alívio de 431 milhões, 8 de Outubro de 2026
Actualização de 3,88% e custo estimado do conjunto das duas medidas. - [6] ECO — OE2027 alivia IRS sobre os mais ricos. Primeiro escalão da taxa de solidariedade sobe 12,5%, 8 de Outubro de 2026
Alteração do limiar e enquadramento histórico do adicional. - [7] Jornal Económico — OE2027: Estado vai encaixar mais 2,9 mil milhões de euros em impostos, 8 de Outubro de 2026
Receita fiscal nominal prevista e principais componentes. - [8] Diário de Notícias / Lusa — Dotações sectoriais da proposta do OE2027, cobertura de 8 de Outubro de 2026
Saúde, Ensino Superior, Ciência e Inovação e exemplo da Cultura sem o efeito do PRR. - [9] RTP / Lusa — Apresentação da proposta do OE2027, cobertura de 8 de Outubro de 2026
Dotação da Educação e informação sobre o valor de referência do CSI. - [10] Notícias ao Minuto / Lusa — Governo anuncia 2.003 milhões para habitação pública e acessível, 8 de Outubro de 2026
Composição do montante anunciado para a habitação. - [11] Diário de Notícias — Complemento Solidário para Idosos: OE2027 aposta em estagnação nos beneficiários, 8 de Outubro de 2026
Valor de referência, previsão de despesa e hipótese relativa aos beneficiários. - [12] OCDE — OECD Economic Surveys: Portugal 2026, 6 de Janeiro de 2026
Publicação internacional de enquadramento: investimento, produtividade, qualificação, despesa fiscal e orçamentação por resultados. DOI: 10.1787/025b3445-en. - [13] FMI — Portugal: Staff Concluding Statement of the 2026 Article IV Mission, 6 de Maio de 2026
Publicação internacional de enquadramento: financiamento plurianual do investimento, incentivos fiscais e oferta de habitação. - [14] Lusa / idealista — Pacote fiscal da habitação gera perda de receita de 303 milhões ao Estado, 8 de Outubro de 2026
Inclui a estimativa de 300 milhões de euros associada à redução de um ponto percentual no IRC. - [15] Jornal Económico — CFP vê riscos no crescimento de 2027 e considera pouco provável inflação de 2,9% em 2026, 8 de Outubro de 2026
Síntese jornalística do parecer e das previsões de referência.
Augustus Veritas
Fragmentos do Caos
FC-Chronic-News